FIDC: como o provedor transforma 12 meses de mensalidades em capital para crescer
Seu provedor fatura hoje, mas recebe ao longo de 12 meses? Entenda como o FIDC transforma as mensalidades a receber da sua base de assinantes em liquidez imediata — e como o TelcoCash leva essa lógica para o ISP.
Equipe TelcoBank · 09 de novembro de 2026
Seu provedor fatura hoje, mas recebe ao longo de 12 meses?
Todo provedor de internet conhece essa dinâmica: o assinante contrata hoje, mas a receita entra mês a mês — em mensalidades que se estendem por 12 meses ou mais.
Enquanto o assinante paga parcelado no tempo, o provedor precisa continuar pagando fornecedores, folha, torres, upstream, equipamentos, investimentos em rede e todas as demais despesas da operação.
É nesse contexto que o FIDC – Fundo de Investimento em Direitos Creditórios pode se tornar uma importante alternativa de funding para o ISP.
O que é um FIDC?
De forma simples, um FIDC é um fundo que investe em direitos creditórios — ou seja, recebíveis originados de operações comerciais, industriais, financeiras, de prestação de serviços, entre outras.
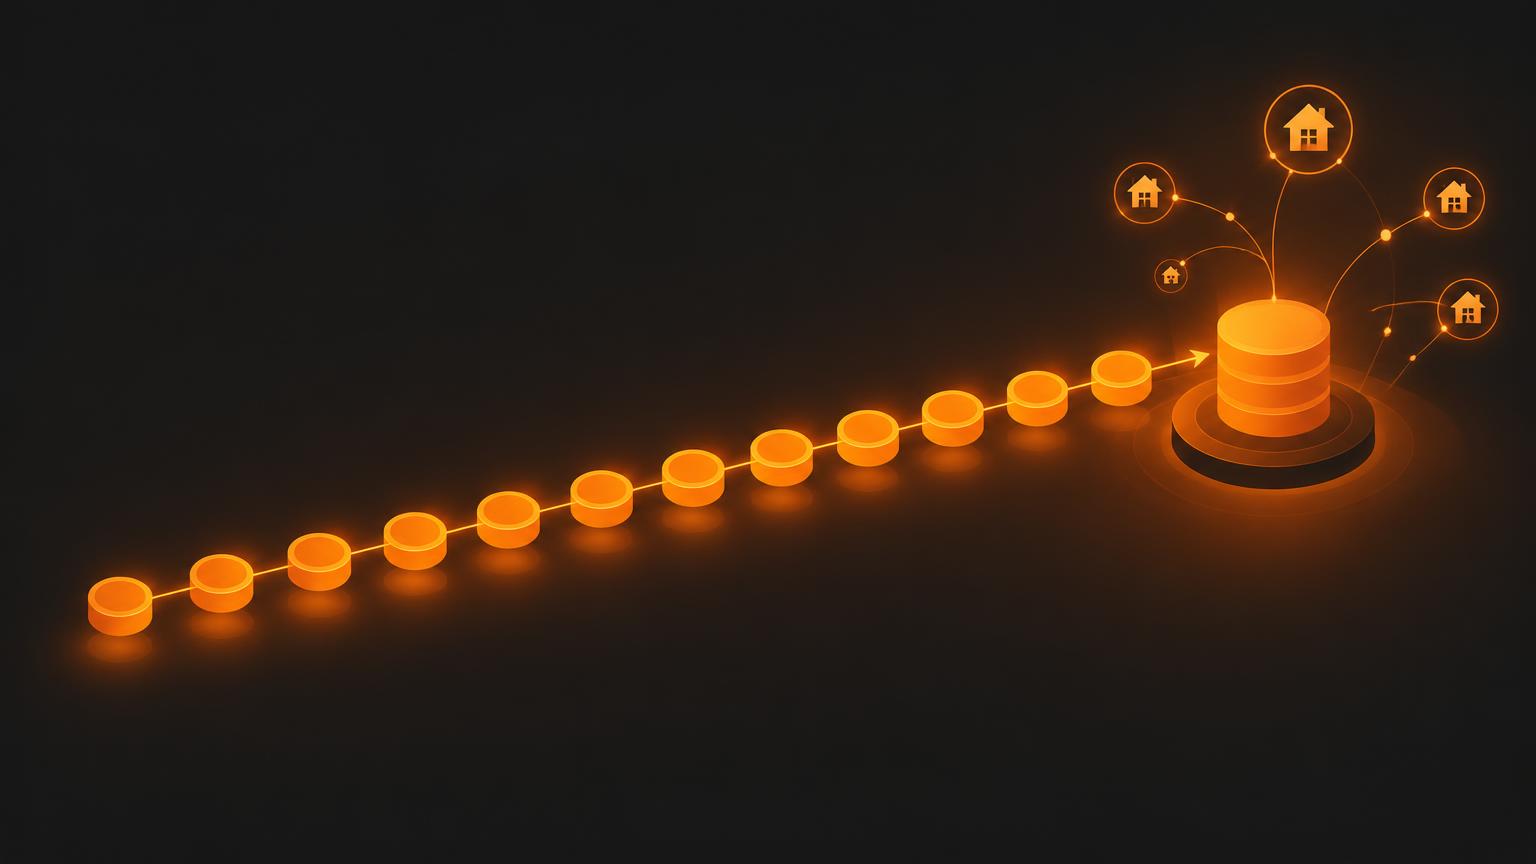
Na prática, um provedor que possui mensalidades a receber da sua base de assinantes pode ceder esses recebíveis ao FIDC e antecipar parte dos recursos que só receberia ao longo dos próximos 12 meses.
Imagine um provedor que fatura R$ 500 mil por mês em mensalidades.
Isso significa cerca de R$ 6 milhões em recebíveis ao longo de um ano. Em vez de esperar todo esse dinheiro entrar no caixa mês a mês, uma parte dos recebíveis elegíveis pode ser cedida ao FIDC, transformando mensalidades futuras em liquidez imediata.
Por que um provedor deveria considerar um FIDC?
1. Transformar mensalidades futuras em caixa
A primeira e mais evidente vantagem é a antecipação dos recebíveis.
Isso permite que o provedor utilize hoje recursos que, de outra forma, só estariam disponíveis ao longo dos próximos 12 meses.
O dinheiro pode ser utilizado para:
- reforçar o capital de giro;
- expandir a rede (novos bairros, novas cidades, mais fibra);
- comprar equipamentos e CPEs em volume;
- financiar campanhas de aquisição de assinantes;
- aproveitar oportunidades de negócio;
- equilibrar o fluxo de caixa.
2. Reduzir a dependência de crédito bancário
Muitos provedores utilizam exclusivamente bancos para financiar seu capital de giro.
O problema é que o limite bancário pode ser insuficiente justamente quando o provedor mais precisa crescer — e a análise tradicional raramente entende o modelo de receita recorrente do ISP.
O FIDC cria uma alternativa baseada nos próprios recebíveis do provedor, ampliando as possibilidades de acesso a recursos.
Em outras palavras:
Sua base de assinantes pode ser uma fonte de funding para o seu negócio.
3. Financiar o crescimento com o próprio ciclo de receita
Esse talvez seja um dos maiores benefícios estratégicos.
Um provedor com 10 mil assinantes e ticket médio de R$ 100 tem R$ 1 milhão por mês em mensalidades — e um volume significativo de recursos "preso" nos recebíveis dos próximos meses.
Ao estruturar uma operação adequada de antecipação, o provedor pode transformar parte desse estoque de recebíveis em capital disponível para continuar vendendo e crescendo.
É uma lógica simples:
Assinante → Mensalidade → Antecipação → Caixa → Expansão → Novos assinantes.
O capital passa a girar mais rapidamente.
4. Manter a agressividade comercial sem comprometer o caixa
Condições comerciais também são uma ferramenta de crescimento.
Planos promocionais, carência, descontos para fidelização — tudo isso ajuda a conquistar assinantes, mas pressiona o caixa quando o provedor financia essas condições com recursos próprios.
Com uma estrutura de recebíveis adequada, a estratégia comercial pode continuar agressiva, enquanto o provedor transforma as mensalidades futuras em liquidez.
5. Criar uma fonte recorrente de liquidez
Uma operação estruturada de FIDC pode permitir que o provedor tenha acesso recorrente à antecipação de recebíveis, desde que os créditos atendam aos critérios de elegibilidade definidos para a operação.
Isso é diferente de simplesmente buscar um empréstimo pontual.
O provedor passa a trabalhar com uma estrutura de funding vinculada ao seu ciclo de assinaturas e recebimentos.
FIDC não é simplesmente "vender uma duplicata"
Uma operação de FIDC envolve uma estrutura mais sofisticada.
Participam da operação diferentes agentes, como cedente, administrador, gestor, custodiante e, conforme a estrutura, outros prestadores de serviços.
Além disso, os recebíveis precisam atender aos critérios definidos na estrutura e no regulamento do fundo.
Por isso, antes de avaliar apenas a taxa de antecipação, é importante analisar o conjunto da operação.
Entre os pontos que merecem atenção estão:
- taxa de desconto;
- prazo dos recebíveis;
- perfil da base de assinantes;
- concentração da carteira;
- histórico de inadimplência e churn;
- critérios de elegibilidade;
- garantias;
- eventuais mecanismos de recompra ou substituição;
- volume mínimo de operação;
- custos envolvidos na estrutura.
A melhor operação não é necessariamente aquela que apresenta apenas a menor taxa.
É aquela que oferece boa relação entre custo, liquidez, segurança e flexibilidade para o provedor.
FIDC x crédito bancário: qual escolher?
Não existe uma resposta única.
Cada provedor possui uma realidade financeira diferente.
O crédito bancário pode continuar sendo importante para determinadas necessidades, enquanto o FIDC pode ser uma alternativa interessante para financiar o ciclo de recebíveis.
A questão que o dono de provedor deveria fazer é:
"Quantos meses de mensalidades estão parados na minha carteira — e o que esse capital poderia estar gerando se estivesse investido na minha rede?"
É exatamente para isso que existe o TelcoCash
No provedor de internet, a lógica do FIDC ganha um contorno ainda mais forte: o ISP vive de receita recorrente. Cada assinante é um recebível que se renova mês após mês, com previsibilidade que poucos setores têm.
O TelcoCash, solução de crédito da TelcoBank, foi desenhado exatamente sobre essa lógica: transformar a receita recorrente da sua base de assinantes em capital disponível para o seu negócio — sem a burocracia do banco tradicional e com uma análise que entende ARPU, churn e base recorrente.
Na prática, é a mesma ideia deste artigo aplicada ao seu provedor:
Assinatura → Recebível recorrente → Antecipação → Caixa → Expansão → Novos assinantes.
Se o seu provedor tem 12 meses de mensalidades a receber e planos maiores do que o caixa de hoje, vale uma conversa.
Fale com um especialista TelcoBank e descubra quanto a sua base de assinantes pode destravar.